Schreibtisch der Fachanwaltskanzlei Seehofer mit Waage, Gesetzbüchern und Laptop

Fachanwaltskanzlei SeehoferBasisrente und Rürup-Verträge widerrufen

Verbraucherschutzkanzlei, Kempten im Allgäu, deutschlandweit tätig
Bahnhofstraße 51, 87435 Kempten
0831 960766-70
Mo bis Fr 9 bis 13 Uhr sowie nach Vereinbarung
info@kanzlei-seehofer.de
Stefan Seehofer:
„Als Verbraucherschutzkanzlei setzen wir uns deutschlandweit für Ihr Recht ein. Sie sprechen bei uns weiterhin mit uns Anwälten, nicht mit unpersönlichen KI-Assistenzen.“
Rechtsanwalt, Fachanwalt für Bank- und Kapitalmarktrecht, Mediator
Kostenlose Ersteinschätzung0831 960766-70
Seit 30 Jahren
+3.500Mandanten
Kanzlei Seehofer
So arbeiten wir

So läuft die Prüfung Ihres Falls ab.

Rechtsanwalt Stefan Seehofer
Stefan SeehoferVerbraucherschutz deutschlandweit
1

Kostenlose Ersteinschätzung

Sie schildern uns kurz Ihre Situation – telefonisch oder über das Formular. Wir sagen Ihnen offen, ob sich ein genauerer Blick lohnt.
2

Prüfung der Unterlagen

Wenn es passt, sehen wir uns unverbindlich die Unterlagen an, die Ihnen vorliegen – was darüber hinaus gebraucht wird, fragen wir nach. So erkennen wir, wo die Ablehnung angreifbar sein kann.
3

Klares Vorgehen

Sie erhalten eine ehrliche Einschätzung der Erfolgsaussichten und der Kosten. Erst dann entscheiden Sie, ob wir für Sie gegen den Versicherer vorgehen.

Bis hierhin sind alle Leistungen der Verbraucherschutzkanzlei Seehofer kostenfrei.
Kosten entstehen erst, wenn wir gemeinsam entscheiden, dass wir für Sie tätig werden.

Womit wir Verbrauchern helfen

Die Kanzlei Seehofer ist eine Verbraucherschutzkanzlei. Wir vertreten Verbraucher gegen Versicherer und Banken, nie andersherum. Rechtsanwalt Stefan Seehofer ist Fachanwalt für Bank- und Kapitalmarktrecht. Zwei Themen stehen derzeit im Mittelpunkt: Basisrente und Rürup-Rente sowie Berufsunfähigkeit.

Basisrente und Rürup-Rente

  • Wir erreichen Rückzahlungen von bis zu 175 % des eingezahlten Kapitals der Basisrente / Rürup-Verträge.
  • Viele Verträge ab 2005 lassen sich noch heute widerrufen, ohne Frist. Der Bundesgerichtshof hat 2023 eine Belehrung der Allianz von 2009 für fehlerhaft erklärt.
  • Auf Wunsch Erfolgsbeteiligung über einen Prozessfinanzierer: Sie zahlen nur bei Erfolg.
Zur Basisrente

Berufsunfähigkeit

  • Ihre BU-Versicherung lehnt ab, kürzt oder lässt Sie warten? Wir prüfen Ihr Ablehnungsschreiben.
  • Wenn Ihre Versicherung ablehnt, ist das kein Urteil. Es ist die Meinung des Versicherers.
  • Die Erstprüfung ist kostenlos, die Rechtsschutzversicherung übernimmt bei Berufsunfähigkeit in der Regel die Kosten.
Zur Berufsunfähigkeit

Lebens- und Rentenversicherung 1991 bis 2007

  • Auch gekündigte oder ausgelaufene Verträge lassen sich oft widerrufen. Der Bundesgerichtshof hat das 2014 und 2015 entschieden.
  • Im Erfolgsfall liegt der Betrag 20 bis 50 Prozent über dem Rückkaufswert.
  • Sie brauchen nur die Vertragsunterlagen mit der Widerrufsbelehrung.
Zur Lebensversicherung

Weitere Streitfälle mit Versicherern und Banken

  • Unsere Anwälte prüfen auch Falschberatung bei Geldanlagen und andere Streitfälle mit Banken und Versicherern. Kanzleiinhaber Stefan Seehofer ist Fachanwalt für Bank- und Kapitalmarktrecht.
  • Schildern Sie uns kurz Ihren Fall. Wir sagen Ihnen offen, ob wir helfen können.
Fall schildern
★ 5,0 anwalt.de  ·  ★ 5,0 Google
Stand 09.11.2026

Kanzlei Seehofer gegen Versicherer: aktuelle Rürup-Erfolge
Jeder Fall mit dem Schreiben der Versicherung oder dem Urteil. Betrag und Dauer stehen so im Dokument.
Württembergische Lebensversicherung AG: Fachanwaltskanzlei Seehofer bewegt die Versicherung nach Klageandrohung zum Einlenken: , Einlenken nach Klageandrohung
Württembergische Lebensversicherung AG: Fachanwaltskanzlei Seehofer bewegt die Versicherung nach Klageandrohung zum EinlenkenWürttembergische · Einlenken nach Klageandrohung
09.11.2026
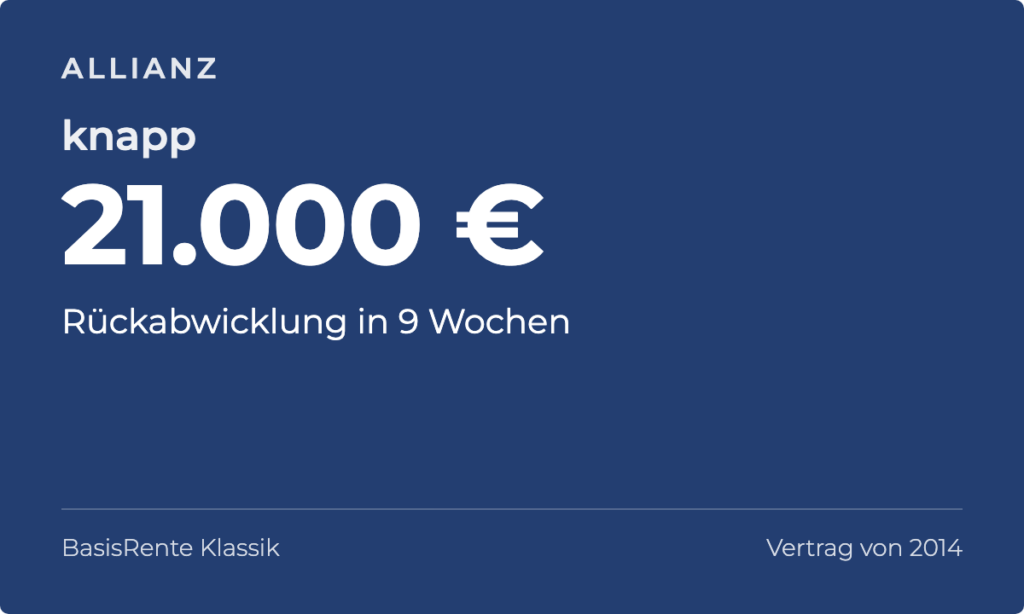
Allianz BasisRente Klassik aus dem Jahr 2014:: knapp 21.000,00 €, Rückabwicklung in 9 Wochen
Allianz BasisRente Klassik aus dem Jahr 2014:Allianz · knapp 21.000,00 € · Rückabwicklung in 9 Wochen
09.11.2026
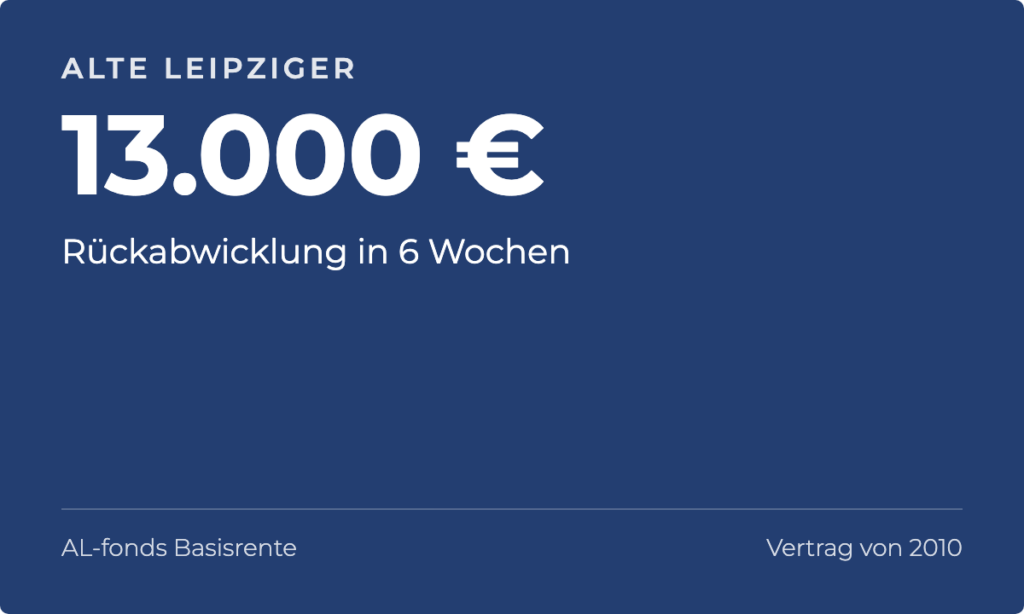
AL-fonds Basisrente der Alten Leipziger Lebensversicherung a. G. aus dem Jahr 2010:: 13.000,00 €, Rückabwicklung in 6 Wochen
AL-fonds Basisrente der Alten Leipziger Lebensversicherung a. G. aus dem Jahr 2010:Alte Leipziger · 13.000,00 € · Rückabwicklung in 6 Wochen
07.11.2026
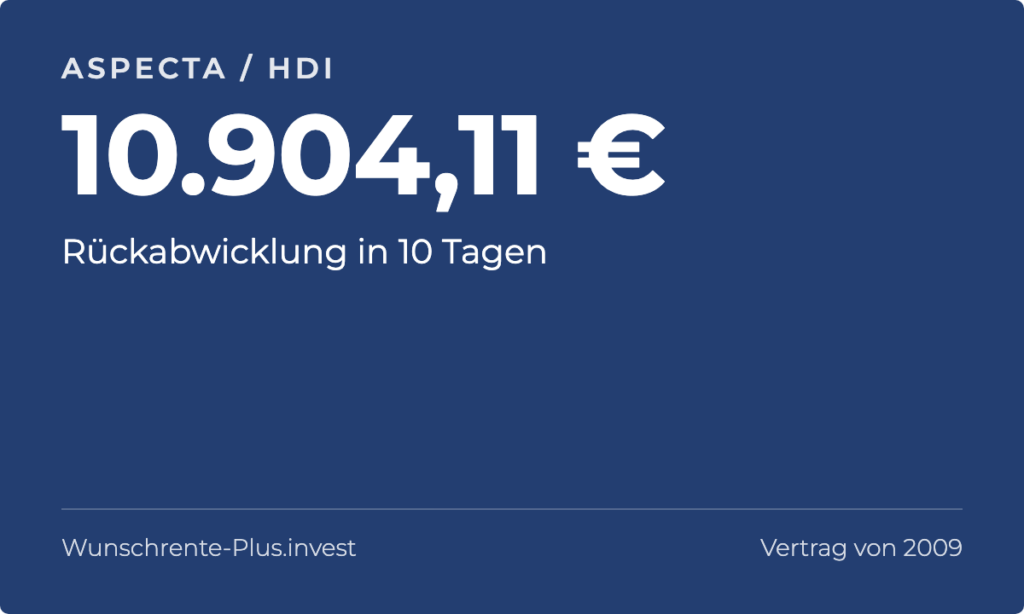
Wunschrente-Plus.invest Basisrente der früheren Aspecta Lebensversicherung, der heutigen HDI, aus dem Jahr 2009:: 10.904,11 €, Rückabwicklung in 10 Tagen
Wunschrente-Plus.invest Basisrente der früheren Aspecta Lebensversicherung, der heutigen HDI, aus dem Jahr 2009:Aspecta / HDI · 10.904,11 € · Rückabwicklung in 10 Tagen
05.11.2026
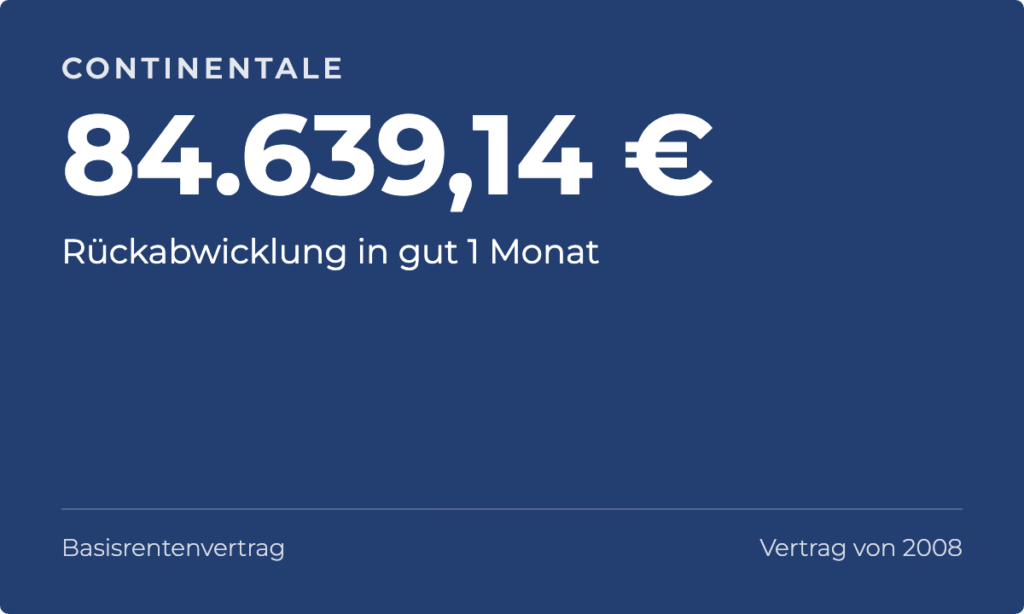
Basisrentenvertrag bei der Continentale Lebensversicherung AG aus dem Jahr 2008:: 84.639,14 €, Rückabwicklung in gut 1 Monat
Basisrentenvertrag bei der Continentale Lebensversicherung AG aus dem Jahr 2008:Continentale · 84.639,14 € · Rückabwicklung in gut 1 Monat
04.11.2026
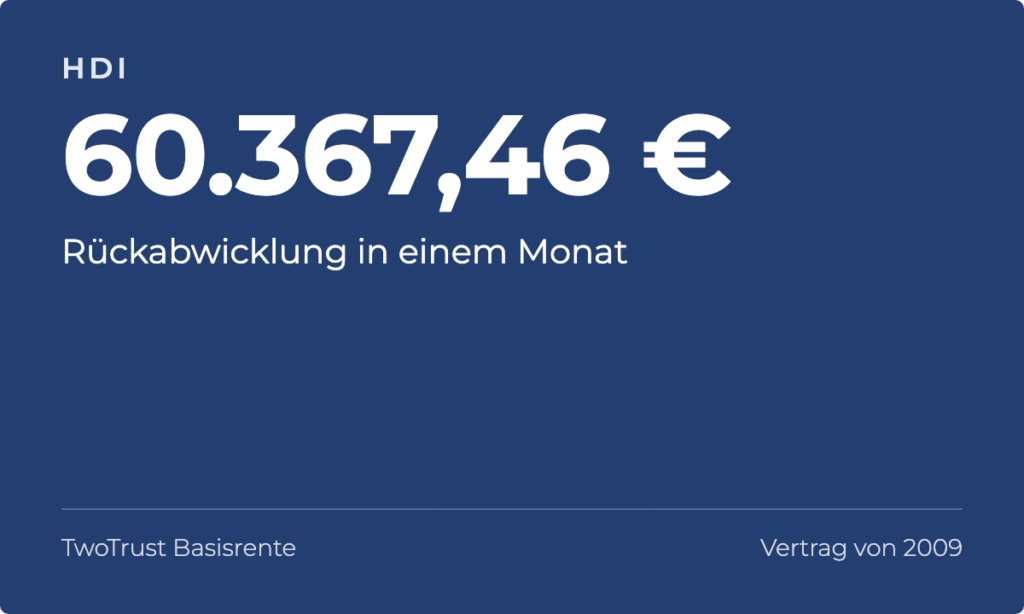
HDI „TwoTrust Basisrente“ aus dem Jahr 2009:: 60.367,46 €, Rückabwicklung in einem Monat
HDI „TwoTrust Basisrente“ aus dem Jahr 2009:HDI · 60.367,46 € · Rückabwicklung in einem Monat
28.10.2026
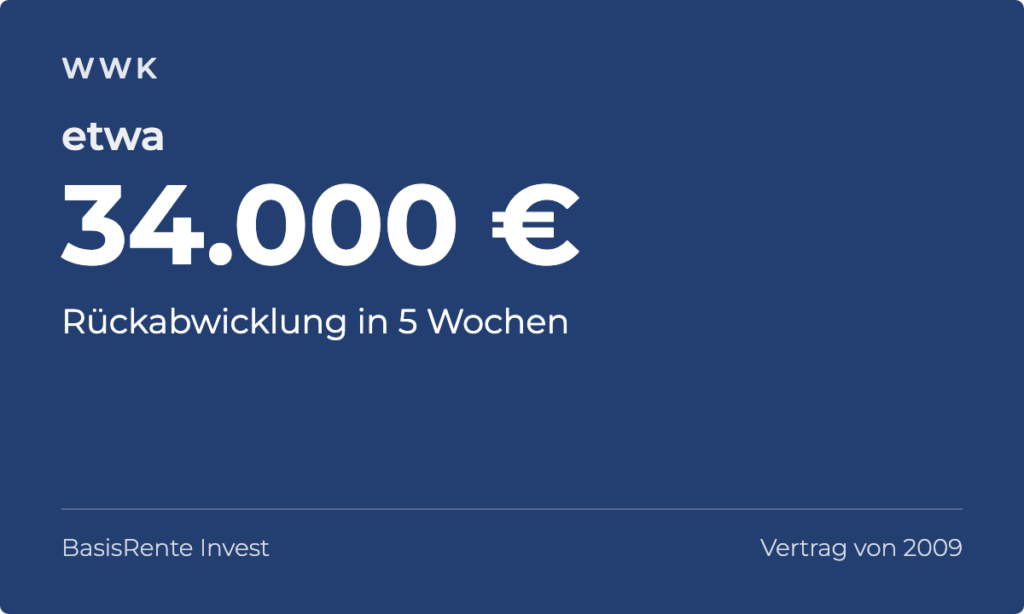
WWK BasisRente Invest aus dem Jahr 2009:: etwa 34.000,00 €, Rückabwicklung in 5 Wochen
WWK BasisRente Invest aus dem Jahr 2009:WWK · etwa 34.000,00 € · Rückabwicklung in 5 Wochen
28.10.2026
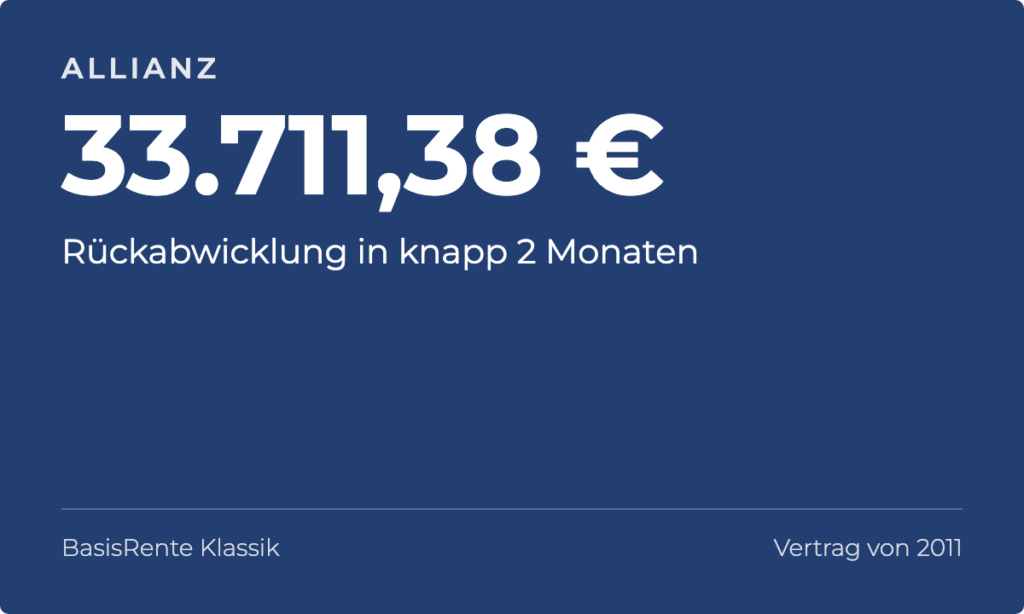
Allianz BasisRente Klassik aus dem Jahr 2011:: 33.711,38 €, Rückabwicklung in knapp 2 Monaten
Allianz BasisRente Klassik aus dem Jahr 2011:Allianz · 33.711,38 € · Rückabwicklung in knapp 2 Monaten
26.10.2026
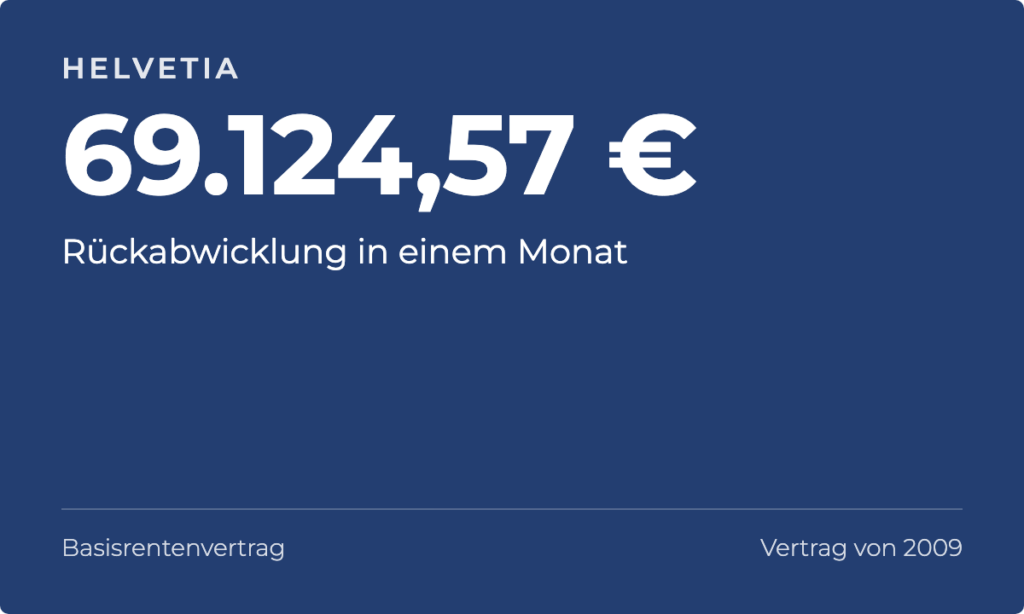
HELVETIA schweizerische Lebensversicherung-AG:: 69.124,57 €, Rückabwicklung in einem Monat
HELVETIA schweizerische Lebensversicherung-AG:Helvetia · 69.124,57 € · Rückabwicklung in einem Monat
26.10.2026
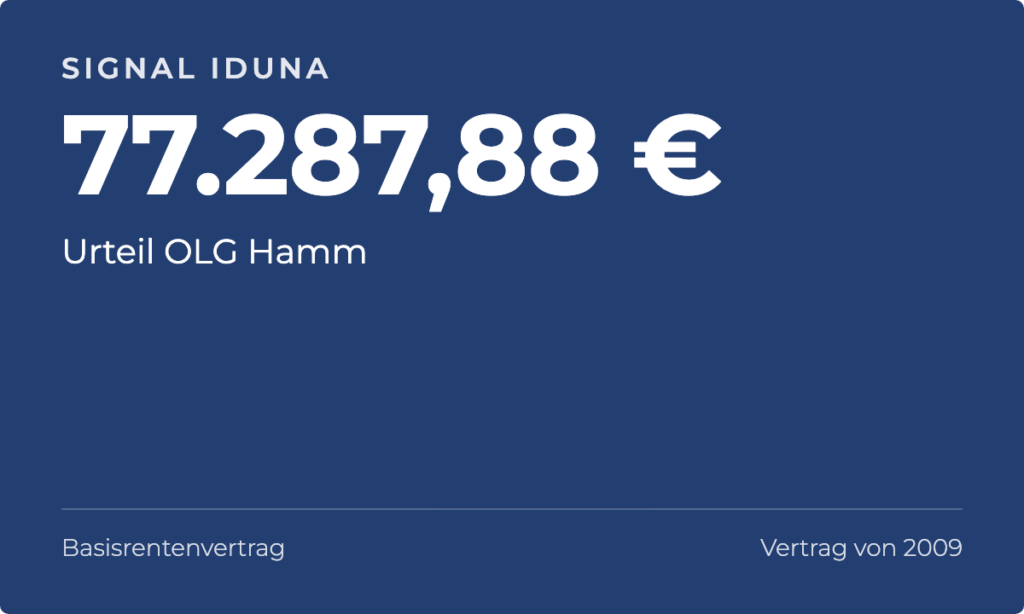
Signal Iduna Lebensversicherung:: 77.287,88 €, Urteil OLG Hamm
Signal Iduna Lebensversicherung:Signal Iduna · 77.287,88 € · Urteil OLG Hamm
26.10.2026
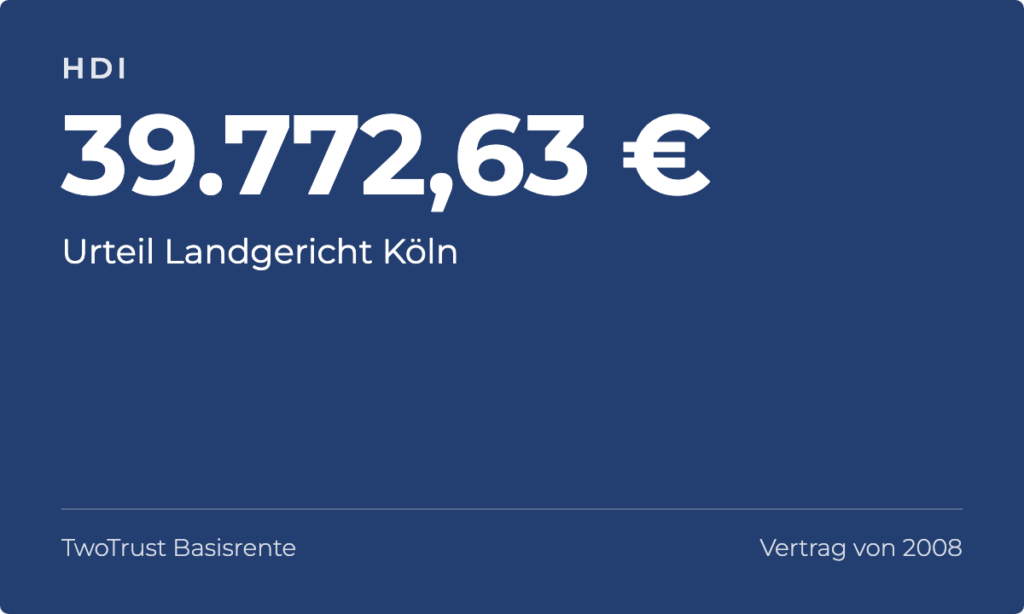
HDI Lebensversicherung AG:: 39.772,63 €, Urteil Landgericht Köln
HDI Lebensversicherung AG:HDI · 39.772,63 € · Urteil Landgericht Köln
26.10.2026
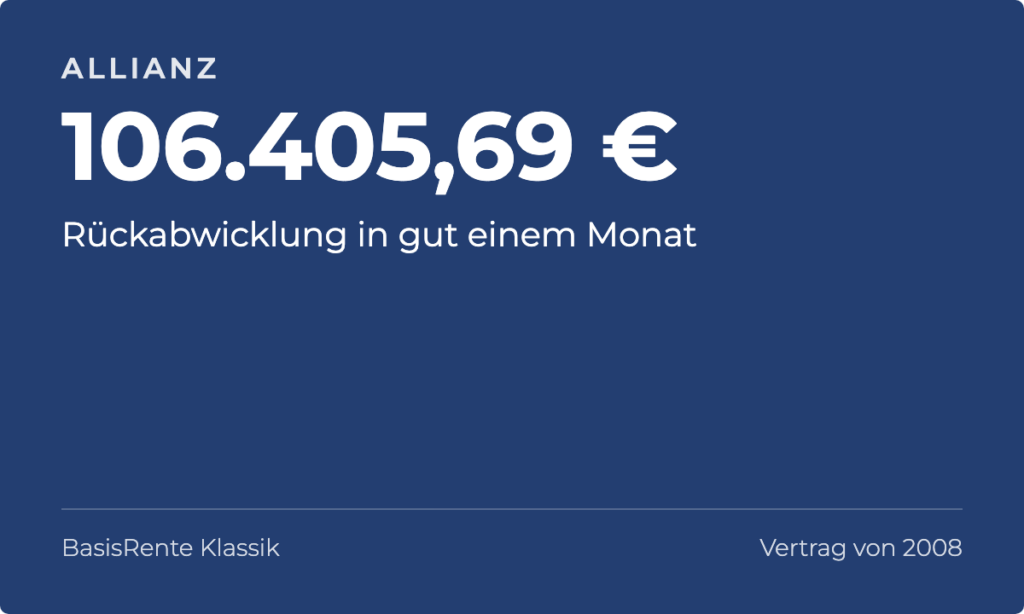
Allianz BasisRente Klassik von 2008:: 106.405,69 €, Rückabwicklung in gut einem Monat
Allianz BasisRente Klassik von 2008:Allianz · 106.405,69 € · Rückabwicklung in gut einem Monat
26.10.2026
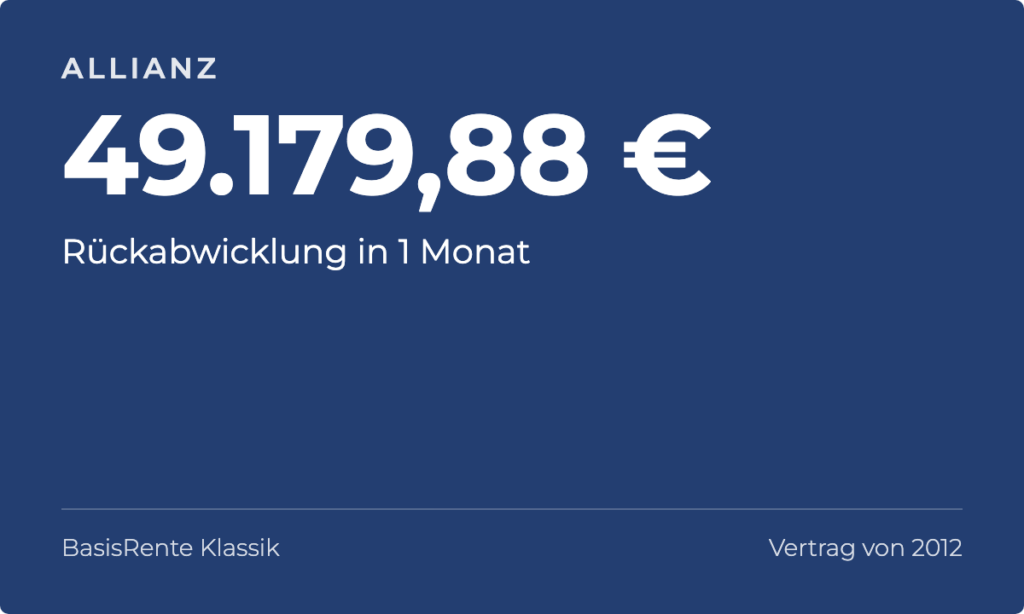
Allianz BasisRente Klassik vom November 2012:: 49.179,88 €, Rückabwicklung in 1 Monat
Allianz BasisRente Klassik vom November 2012:Allianz · 49.179,88 € · Rückabwicklung in 1 Monat
26.10.2026
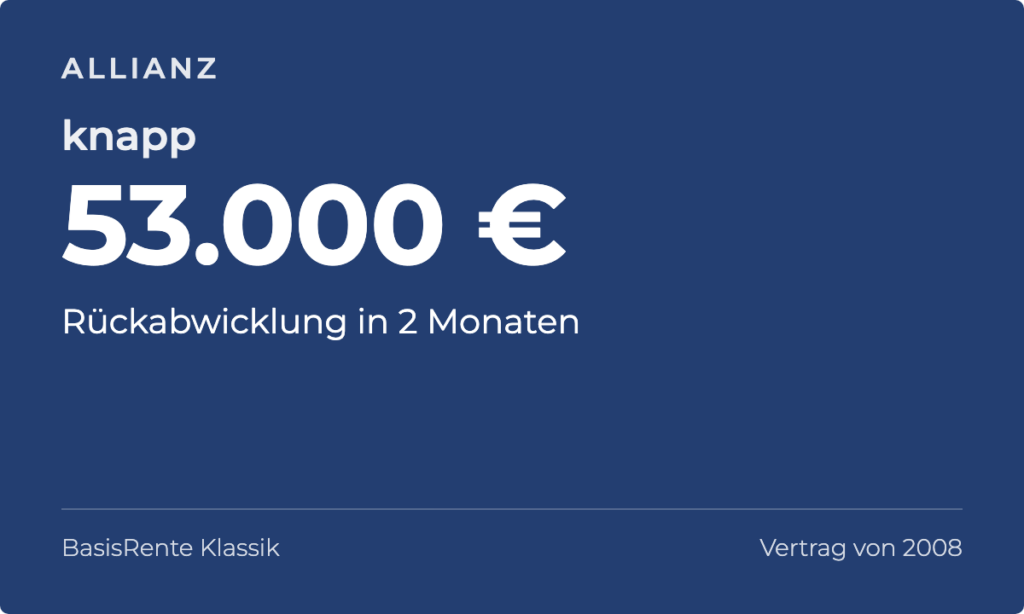
Allianz BasisRente Klassik vom August 2008:: knapp 53.000,00 €, Rückabwicklung in 2 Monaten
Allianz BasisRente Klassik vom August 2008:Allianz · knapp 53.000,00 € · Rückabwicklung in 2 Monaten
26.10.2026
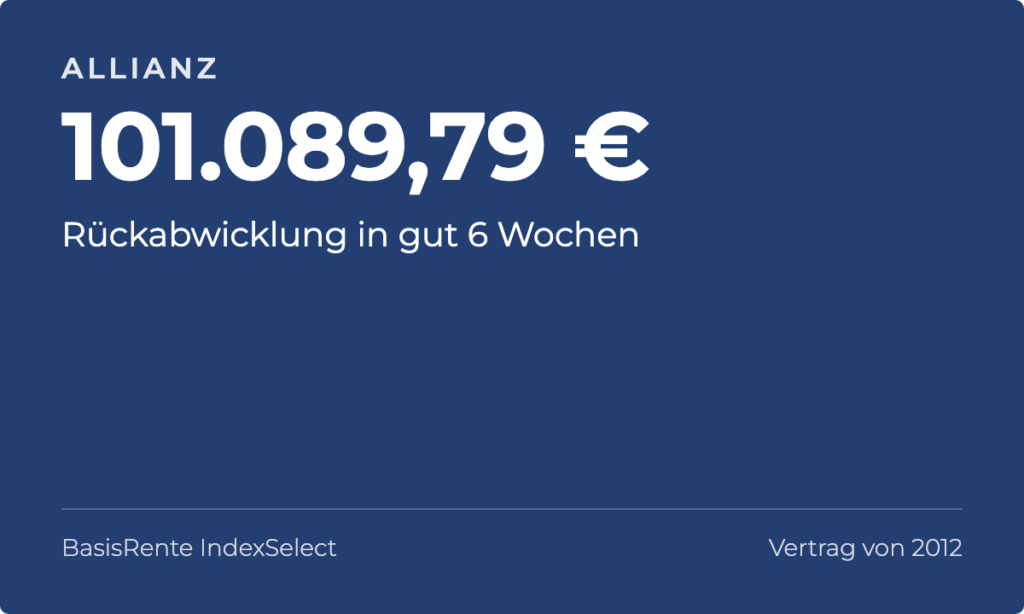
Allianz Basisrente IndexSelect aus dem Jahr 2012:: 101.089,79 €, Rückabwicklung in gut 6 Wochen
Allianz Basisrente IndexSelect aus dem Jahr 2012:Allianz · 101.089,79 € · Rückabwicklung in gut 6 Wochen
24.09.2026

Die 15 neuesten Fälle, zum Scrollen. Alle dokumentierten Erfolge finden Sie auf der Seite Urteile und Erfolge.

Mehr aktuelle Fälle sehen
Wir erreichen Rückzahlungen von bis zu 75 % mehr, als überhaupt eingezahlt wurde, bei Versicherungen: Basisrente & Rürup-Verträge. Auszahlungen in der Regel auf einen Schlag.

Was bringt Ihre Basisrente wirklich? Rechnen Sie nach.

Der Rürup-Kalkulator der Kanzlei zeigt Ihnen, was Ihr Vertrag bis zur Rente bringt und wie alt Sie werden müssen, bis Sie Ihre Beiträge zurückhaben.

So erreichen Sie uns

Telefon0831 960766-70Fax 0831 960766‑72
E-Mailinfo@kanzlei-seehofer.deFachanwaltskanzlei Seehofer
Sprechzeiten: Montag bis Freitag 9 bis 13 Uhr sowie nach Vereinbarung.
Bahnhofstraße 51, 87435 Kempten (Allgäu) · Anfahrt in Google Maps

Wir arbeiten für Mandanten in ganz Deutschland. Die Ersteinschätzung läuft telefonisch oder über das Formular, Sie müssen nicht nach Kempten kommen.

Jetzt anrufen: 0831 960766-70

Schreiben Sie uns

Schildern Sie kurz Ihre Situation. Einer unserer Anwälte meldet sich bei Ihnen, kostenfrei und unverbindlich.

Prüfen Sie Ihren Basisrenten-Vertrag selbst

Drei Antworten, und Sie sehen, wie die Kanzlei Verträge wie Ihren einschätzt und welche Fälle sie gegen Ihren Versicherer gewonnen hat.

Ihr Basisrenten- oder Rürup-Vertrag in drei Antworten

Eine Basisrente können Sie nicht kündigen und sich auszahlen lassen, und im Todesfall vor Rentenbeginn geht das Geld oft nicht an Ihre Angehörigen. Widerrufen, also rückgängig machen, können Sie viele Verträge aber noch heute, wenn die Widerrufsbelehrung fehlerhaft war. Das ist der Hinweis in Ihren Vertragsunterlagen, wie Sie den Vertrag widerrufen können. Wählen Sie aus, was auf Ihren Vertrag zutrifft. Sie sehen sofort, wie die Kanzlei Seehofer Verträge wie Ihren einschätzt und welche Fälle sie gegen Ihren Versicherer gewonnen hat.

Sie brauchen nur den Versicherungsschein und die letzte Standmitteilung. Die Vorprüfung ist kostenfrei. Kommt es danach zum Widerruf, können Sie eine Erfolgsbeteiligung vereinbaren, dann zahlen Sie nur bei Erfolg und erst nach der Auszahlung. Die Kanzlei verkauft Ihnen dabei nichts, weder Versicherungen noch Geldanlagen. Die Einschätzung oben beruht auf Ihren drei Antworten. Ob Ihr Vertrag widerrufbar ist, sehen unsere Anwälte erst in Ihren Unterlagen.

Das sagen Mandanten über die Kanzlei Seehofer

Bewertungen auf unabhängigen Plattformen, Stand November 2026. Beide können Sie selbst nachlesen.

anwalt.de

★★★★★
5,0 von 5

„sehr gut“ auf dem Anwaltsportal anwalt.de

Profil auf anwalt.de ansehen

Google

★★★★★
5,0 von 5

65 Bewertungen im Google-Unternehmensprofil

Bewertungen auf Google lesen

Ratgeber: Was Sie über Basisrente und Rürup wissen sollten

Beiträge der Kanzlei zu Widerruf, Kündigung, Steuer und Alternativen.
RatgeberContinentale Basisrente kündigen oder widerrufen – was Sie jetzt wissen müssenKanzlei Seehofer hat 2026 am LG München I eine Continentale Basisrente vollständig rückabgewickelt. Dieser Artikel erklärt, was den Unterschied …Beitrag lesenRatgeberBeste Alternative zur Rürup-Rente: Was wirklich passt – und warum die meisten den falschen Vergleich anstellenDie beste Alternative zur Rürup-Rente hängt von der eigenen Lebenssituation ab – Einkommenshöhe, Steuersatz, Beschäftigungsstatus und …Beitrag lesenRatgeberRürup oder ETF – der ehrliche 30-Jahres-Vergleich (mit Rechnung)Rürup oder ETF – die Frage klingt simpel, aber die Antwort hängt stark davon ab, über welchen Zeitraum verglichen wird. Dieser Artikel rechnet drei …Beitrag lesenRatgeberRürup oder Riester – was lohnt sich für wen? Der ehrliche Vergleich 2026Rürup und Riester sind beide staatlich geförderte Altersvorsorgeprodukte – richten sich aber an grundlegend unterschiedliche Zielgruppen und haben …Beitrag lesenRatgeberRürup-Rente: Vorteile, Nachteile und die unbequeme WahrheitDie Rürup-Rente hat echte Vorteile – Steuerabzug, Pfändungsschutz, lebenslange Rente. Sie hat auch gewichtige Nachteile – Kosten von 12–25 %, …Beitrag lesenRatgeberWas ist die Basisrente? Der Unterschied zur Rürup-Rente – und was sich dahinter verbirgt„Basisrente“ und „Rürup-Rente“ sind zwei Namen für dasselbe Produkt – und die Verwirrung über die Begriffe ist kein Zufall. Dieser Artikel erklärt, …Beitrag lesenRatgeberWas ist die Rürup-Rente? Der vollständige Ratgeber 2026Die Rürup-Rente wurde 2005 als staatlich geförderte Altersvorsorge für Selbstständige eingeführt – und ist heute eines der umstrittensten …Beitrag lesenRatgeberRürup-Rente 2026: Warum jetzt der beste Zeitpunkt für den Widerruf istSeit dem BGH-Urteil IV ZR 161/23 im Oktober 2023 und den seitdem ergangenen Folgeurteilen war die Rechtslage für einen Rürup-Widerruf nie günstiger …Beitrag lesenRatgeberRürup-Rente Rückabwicklung: Geld auf einen Schlag zurück – auch bei laufender RenteEine erfolgreiche Rückabwicklung der Basisrente bedeutet keine Monatsrente auf unbekannte Zeit – sondern eine Einmalzahlung auf das Konto. Dieser …Beitrag lesenRatgeberBasisrente vs. ETF-Sparplan: Der Rendite-Vergleich, der Sie schockieren wirdDieser Artikel vergleicht Basisrente und ETF-Sparplan anhand von drei konkreten Rechenbeispielen – und kommt zu einem Ergebnis, das erklärt, warum so …Beitrag lesenRatgeberBasisrente Falschberatung: Wann haben Sie Anspruch auf Schadenersatz?Wer eine Basisrente auf Basis falscher oder unvollständiger Beratung abgeschlossen hat, kann nicht nur widerrufen – sondern hat möglicherweise auch …Beitrag lesenRatgeberRürup-Rente Steuer: Die ehrliche Wahrheit zu Unsicherheit, Nachversteuerung und wirtschaftlicher BilanzRund um die steuerlichen Folgen eines Rürup-Widerrufs kursieren zwei extreme Behauptungen: „Alle Steuervorteile müssen zurückgezahlt werden“ auf der …Beitrag lesenRatgeberBGH-Urteil Basisrente Oktober 2023: Was es für Betroffene bedeutetDas BGH-Urteil IV ZR 161/23 vom Oktober 2023 hat die Rechtslage für Basisrenten-Versicherte grundlegend verändert: Der Bundesgerichtshof hat das …Beitrag lesenRatgeberVersicherer-Übersicht: Wer zahlt bei Widerruf – und warum alle die Rürup-Rente verteidigenDieser Artikel gibt einen Überblick über die bekanntesten Versicherer im Basisrenten-Markt – mit Fehlerquoten, Urteilen und dokumentiertem …Beitrag lesenRatgeberAllianz Basisrente: mehrere positive Urteile erstritten – Ihre Chancen als VersicherterKanzlei Seehofer hat mehrere Urteile gegen die Allianz Lebensversicherungs-AG vor dem LG Stuttgart erstritten und auch schon vor dem OLG Stuttgart …Beitrag lesenRatgeberAllianz Basisrente: Lohnt sich der Widerruf? Fakten + UrteileDie Allianz ist der größte Lebensversicherer Deutschlands – und hat zwischen 2005 und 2012 einen erheblichen Bestand an Basisrentenverträgen …Beitrag lesenRatgeberAlte Leipziger Basisrente widerrufen – BGH-Urteil macht es möglichDas BGH-Urteil IV ZR 161/23 vom Oktober 2023 wurde maßgeblich gegen die Alte Leipziger erstritten. Dieser Artikel erklärt, was das konkret für …Beitrag lesenRatgeberBasisrente widerrufen: Schritt-für-Schritt-Anleitung vom FachanwaltDieser Artikel beschreibt den Widerrufsprozess bei Basisrentenverträgen in sechs Schritten – von der Vertragsprüfung bis zur Rückzahlung. Grundlage …Beitrag lesenRatgeberRürup-Rente Geld zurück: So holen Sie Ihre Einzahlungen zurückDieser Artikel erklärt konkret, wie eine Rückzahlung nach erfolgreichem Widerruf berechnet wird – mit drei Beispielrechnungen für unterschiedliche …Beitrag lesenRatgeberRürup-Rente Erfahrungen: Was Betroffene nach 10 Jahren wirklich sagenDieser Artikel zeigt fünf typische Szenarien, wie Versicherte die Rürup-Rente nach 10 bis 20 Jahren erleben – basierend auf den häufigsten …Beitrag lesenRatgeberRürup-Rente Nachteile: Warum immer mehr Selbstständige aussteigen wollenDieser Artikel richtet sich an Selbstständige, die ihren Rürup-Vertrag kritisch bewerten wollen. Wir zeigen, warum die Nachteile der Rürup-Rente für …Beitrag lesenRatgeberBasisrente Nachteile: 7 Probleme, die erst nach Jahren sichtbar werdenDie Basisrente ist ein Produkt, dessen Schwächen sich erst mit der Zeit zeigen. Dieser Artikel dokumentiert die sieben schwerwiegendsten Nachteile – …Beitrag lesenRatgeberBasisrente sinnvoll? 5 Fakten, die Ihr Berater verschwiegen hatOb die Basisrente sinnvoll ist, hängt davon ab, was Ihnen bei Vertragsabschluss gesagt – und was verschwiegen wurde. Dieser Artikel stellt fünf …Beitrag lesenRatgeberIst die Rürup-Rente sinnvoll? Die unbequeme Wahrheit über Kosten, Rendite und Ihre RechteIn diesem Artikel sehen wir uns an, warum der Steuervorteil der Rürup-Rente in vielen Verträgen nicht ausreicht, um die Gesamtkosten zu decken – und …Beitrag lesenRatgeberBasisrente kündigen – geht das überhaupt? Was das Gesetz wirklich sagtDie Basisrente ist gesetzlich nicht kündbar – das ist die kurze Antwort. Dieser Artikel erklärt, warum das so ist, welche drei Gesetze dafür …Beitrag lesenRatgeberRürup-Rente kündigen: Welche Möglichkeiten Betroffene wirklich habenDie Rürup-Rente lässt sich gesetzlich nicht klassisch kündigen – das ist eine Tatsache, die viele Versicherte erst dann erfahren, wenn sie es …Beitrag lesen

26 Ratgeber-Beiträge der Kanzlei. Mit dem Pfeil oder durch seitliches Wischen weiterblättern.
Rechtsanwalt Stefan Seehofer, Verbraucherschutzkanzlei Seehofer, Kempten

Über Kanzlei Seehofer

Stefan Seehofer ist seit 1993 Rechtsanwalt, Fachanwalt für Bank- und Kapitalmarktrecht und Mediator. Er hat die Kanzlei gegründet und führt sie heute in Kempten im Allgäu, für Mandanten in ganz Deutschland. Seit über zehn Jahren befasst sich die Kanzlei gezielt mit Basisrenten- und Rürup-Verträgen und holt für Verbraucher von Versicherern zurück, was ihnen zusteht.
Die Kanzlei verkauft keine Versicherungen und keine Geldanlagen. Sie vertritt Verbraucher gegen Versicherer, nie andersherum. Im November 2023 hat der Bundesgerichtshof der Kanzlei in einem eigenen Verfahren gegen die Alte Leipziger recht gegeben: Der Mandant hatte etwa 18.000 Euro eingezahlt und bekam knapp 23.800 Euro zuzüglich Zinsen zurück.
Wenn Sie anrufen, sprechen Sie mit einem unserer Anwälte, nicht mit einem Callcenter. Wir sagen Ihnen offen, wie wir Ihren Fall einschätzen, auch dann, wenn sich der Aufwand für Sie nicht lohnt. Während des ganzen Verfahrens haben Sie bei uns einen festen Ansprechpartner.

Wann wir Ihnen abraten

Die Kanzlei Seehofer sagt Ihnen ehrlich, wo Sie stehen. Auch dann, wenn die Antwort lautet, dass sich der Aufwand nicht lohnt. Nach Erfahrung der Kanzlei gilt das vor allem in diesen Fällen:
  • Sie haben den Vertrag beitragsfrei gestellt und später wieder aufgenommen. Gerichte werten das nach Erfahrung der Kanzlei als Zeichen, dass Sie den Vertrag behalten wollten.
  • Ihre Widerrufsbelehrung ist in Ordnung, und der Abschluss liegt mehr als zehn Jahre zurück. Dann sind weder Widerruf noch Schadensersatz erfolgversprechend. Das betrifft nach Erfahrung der Kanzlei am ehesten Verträge aus den Jahren 2011 bis 2014. Ob Ihre Belehrung in Ordnung ist, sagt Ihnen die Kanzlei nach der kostenfreien Vorprüfung.
  • Ihre Unterlagen mit der Widerrufsbelehrung fehlen und die Versicherung gibt sie nicht heraus. Ohne Belehrung lässt sich kein Fehler nachweisen.
In allen anderen Fällen lohnt sich die kostenfreie Vorprüfung. Sie verpflichtet Sie zu nichts.

Häufige Fragen vor dem Erstgespräch

Was Mandanten uns vor dem ersten Gespräch am häufigsten fragen. Zu Basisrente, Berufsunfähigkeit und Lebensversicherung gibt es eigene Antworten, die Sie oben auswählen können.
Was kostet mich die erste Einschätzung?

Die erste Einschätzung Ihrer Situation ist kostenlos und unverbindlich. Erst wenn wir gemeinsam entscheiden, dass wir für Sie tätig werden, entstehen Kosten – und auch die trägt in vielen Fällen Ihre Rechtsschutzversicherung.

Wie läuft das Erstgespräch ab?

Sie schildern uns kurz Ihre Situation, telefonisch oder über das Formular. Wir sagen Ihnen offen, ob sich ein genauerer Blick lohnt. Wenn es passt, sehen wir uns unverbindlich die Unterlagen an, die Ihnen vorliegen. Danach erhalten Sie eine ehrliche Einschätzung der Erfolgsaussichten und der Kosten. Erst dann entscheiden Sie, ob wir für Sie gegen den Versicherer vorgehen.

Mit wem spreche ich?

Mit einem unserer Rechtsanwälte, nicht mit einem Callcenter und nicht mit einer KI-Assistenz. Während des ganzen Verfahrens haben Sie bei uns einen festen Ansprechpartner. Die Kanzlei führt Rechtsanwalt Stefan Seehofer, Fachanwalt für Bank- und Kapitalmarktrecht.

Welche Unterlagen brauchen wir von Ihnen?

Bei einer Basisrente oder Rürup-Rente eine Kopie des Versicherungsscheins und die letzte Standmitteilung. Bei einer alten Lebens- oder Rentenversicherung die Vertragsunterlagen mit der Widerrufsbelehrung. Bei einer Berufsunfähigkeitsversicherung das Ablehnungsschreiben. Was darüber hinaus gebraucht wird, fragen wir bei Ihnen nach.

Muss ich nach Kempten kommen?

Nein. Wir arbeiten deutschlandweit. Der Kontakt läuft telefonisch, per E-Mail und über den Postweg – Sie müssen für Ihren Fall nicht reisen.

Was kostet mich die Vertretung, wenn wir zusammenarbeiten?

Auch dann sprechen wir offen über die Kosten, bevor Ihnen welche entstehen. Welche Möglichkeiten für Ihren Fall in Frage kommen, hängt vom Streitwert und den Erfolgsaussichten ab – das sagen wir Ihnen nach der Ersteinschätzung. Bei Basisrente und Lebensversicherung bieten wir auf Wunsch eine Erfolgsbeteiligung über einen Prozessfinanzierer an. Dann zahlen Sie nur bei Erfolg und erst nach der Auszahlung.

Verkauft die Kanzlei Versicherungen oder Geldanlagen?

Nein. Wir sind eine Verbraucherschutzkanzlei und vertreten Verbraucher gegen Versicherer und Banken, nie andersherum. Wir verkaufen weder Versicherungen noch Geldanlagen und erhalten von keiner Seite Provisionen.

Wie lange dauert es, bis Geld fließt?

Bei den außergerichtlichen Fällen, die wir auf dieser Website zeigen, war die Sache in 58 von 66 Fällen mit Zeitangabe nach spätestens rund zwei Monaten erledigt, im längsten Fall nach knapp acht Monaten (gezählt am 9. November 2026). Ein Gerichtsverfahren dauert länger. Wie es bei Ihnen aussieht, sagen wir Ihnen nach der Vorprüfung.

Wie erreiche ich die Kanzlei?

Telefonisch unter 0831 960766-70, Montag bis Freitag 9 bis 13 Uhr sowie nach Vereinbarung, per E-Mail an info@kanzlei-seehofer.de oder über das Kontaktformular auf dieser Seite. Laufende Mandate betreuen wir zusätzlich über den Mandanten-Login mit Ihrer Online-Akte.

Welche Basisrentenverträge sind widerrufbar?

Unsere bisherige Erfahrung zeigt, dass sehr gute Chancen bestehen, Basisrentenverträge, die im Zeitraum zwischen dem 1.1.2008 und etwa dem 10. Mai 2010 abgeschlossen wurden, widerrufbar sind. Jedoch sind auch viele Basisrentenverträge, die ab 2005 abgeschlossen wurden, angreifbar wegen einer fehlerhaften Belehrung.

Was bedeutet eigentlich Widerruf der Basisrente?

Auch wenn Ihr Basis Rentenvertrag vor sehr vielen Jahren abgeschlossen wurde, so ist insbesondere bei den in den Jahren 2008 bis einschließlich 2010 abgeschlossenen Verträgen auch heute noch ein Widerruf möglich wegen einer bei Vertragsschluss verwendeten fehlerhaften Widerrufsbelehrung.

Wie finde ich heraus, ob ein Fehler vorliegt?

Hierfür gibt es die kostenfreie Vorprüfung unserer Kanzlei. Wir übernehmen dies gerne für Sie und brauchen hierzu regelmäßig nur eine Kopie des Versicherungsscheins sowie der aktuellen letzten Standmitteilung.

Wie viel steht mir im Erfolgsfall zu?

Im Erfolgsfall können Sie regelmäßig mit einer Rückerstattung des aktuellen Vertragswerts bzw. Rückkaufswertes zuzüglich eines Aufschlages von bis zu 20 % rechnen. Es lohnt sich also regelmäßig!

Übernimmt die Rechtsschutzversicherung den Fall beim Widerruf?

Unsere Erfahrung zeigt: regelmäßig nicht! Der Grund ist einfach: Die Rechtsschutzversicherer sind seit etwa 2015 flächendeckend dazu übergegangen, derartige Angelegenheiten im Zusammenhang mit dem Widerruf eines Lebensversicherung oder Rentenversicherungsvertrages vom Deckungsschutz auszuschließen. Eine Ausnahme gilt aber dann, wenn Sie über einen relativ alten Rechtsschutzvertrag verfügen mit relativ alten Bedingungen (ARB).

Ich möchte selbst nichts bezahlen, gibt es die Möglichkeit der Erfolgsbeteiligung?

Wenn unsere kostenfreie Vorprüfung positiv verläuft, sind wir von unserem Erfolg auch überzeugt! Somit bieten wir Ihnen immer auch unsere Tätigkeit gegen Bezahlung einer Erfolgsbeteiligung an, zumal wir mit einem sehr erfahrenen Prozessfinanzierer zusammenarbeiten. Sie haben also überhaupt kein Kostenrisiko, sofern Sie dies wünschen!

Übernimmt meine Rechtsschutzversicherung die Kosten?

Häufig ja. Viele Rechtsschutz-Tarife decken den Streit um BU-Leistungen ab. Es gibt in der Regel eine Wartezeit und einen kleinen Selbstbehalt, und einzelne ältere Tarife schließen bestimmte Streitigkeiten aus. Wir prüfen Ihre Police, bevor Sie irgendetwas unterschreiben – so gehen Sie kein Kostenrisiko ein, das Sie nicht vorher kennen.

Meine BU-Rente wurde schon abgelehnt. Lohnt sich das noch?

Ja – gerade dann. Die Ablehnung ist die Position des Versicherers, nicht das letzte Wort. Viele Ablehnungen stützen sich auf strittige Gutachten oder eine fragwürdige Verweisung auf einen anderen Beruf. Erst die Prüfung zeigt, ob die Ablehnung im Einzelfall wirklich hält.

Wie stehen meine Chancen wirklich?

Das lässt sich seriös nur am konkreten Fall sagen – jeder ist anders. Was wir Ihnen versprechen: eine ehrliche Einschätzung. Sehen wir wenig Aussicht auf Erfolg, sagen wir Ihnen das offen, statt Ihnen falsche Hoffnungen zu machen.

Der Versicherer sagt, ich könne einen anderen Beruf ausüben. Stimmt das?

Nicht automatisch. Eine solche „Verweisung“ ist in der Regel nur zulässig, wenn der andere Beruf Ihrer bisherigen Ausbildung, Erfahrung und Lebensstellung entspricht. Gerichte prüfen das streng. Eine pauschale Verweisung auf irgendeine Tätigkeit reicht in der Regel nicht aus.

Man wirft mir vor, ich hätte eine Vorerkrankung verschwiegen. Ist der Fall verloren?

Nein. Der Vorwurf einer „Anzeigepflichtverletzung“ ist einer der häufigsten Ablehnungsgründe – und einer der am häufigsten angreifbaren. Oft waren die Gesundheitsfragen unklar formuliert, oder die Information war für den Vertrag gar nicht entscheidend. Das gehört im Einzelfall geprüft.

Meine Zahlung wurde wegen einer psychischen Erkrankung abgelehnt. Habe ich trotzdem Chancen?

Ja. Depression, Burn-out und andere psychische Erkrankungen sind ein anerkannter Grund für Berufsunfähigkeit. Versicherer bewerten Gutachten hier besonders häufig als „unzureichend“ – das ist oft eine Verzögerungstaktik und kein echtes Ausschlusskriterium. Ob Ihre Nachweise ausreichen, prüfen wir im Einzelfall.

Wie lange dauert so ein Verfahren?

Das hängt stark vom Versicherer ab und davon, ob eine außergerichtliche Einigung gelingt oder geklagt werden muss. Außergerichtliche Lösungen sind in der Regel schneller. Wir sagen Ihnen zu Beginn eine realistische Größenordnung.

Welche Lebens- und Rentenversicherungen lassen sich widerrufen?

Verträge, die zwischen 1991 und 2007 abgeschlossen wurden, enthalten häufig fehlerhafte oder unvollständige Widerrufsbelehrungen. Der Bundesgerichtshof hat 2014 und 2015 entschieden, dass ein Widerruf dann auch heute noch möglich ist, auch bei gekündigten oder ausgelaufenen Verträgen.

Wie finde ich heraus, ob ein Fehler vorliegt?

Hierfür gibt es die kostenfreie Vorprüfung unserer Kanzlei. Wir übernehmen dies gerne für Sie und brauchen hierzu regelmäßig nur eine Kopie des Versicherungsscheins sowie der aktuellen letzten Standmitteilung.

Wie viel steht mir im Erfolgsfall zu?

Im Erfolgsfall können Sie regelmäßig mit einer Rückerstattung des aktuellen Vertragswerts bzw. Rückkaufswertes zuzüglich eines Aufschlages von bis zu 20 % rechnen. Es lohnt sich also regelmäßig!

Übernimmt die Rechtsschutzversicherung den Fall?

Unsere Erfahrung zeigt: regelmäßig nicht! Der Grund ist einfach: Die Rechtsschutzversicherer sind seit etwa 2015 flächendeckend dazu übergegangen, derartige Angelegenheiten im Zusammenhang mit dem Widerruf eines Lebensversicherung oder Rentenversicherungsvertrages vom Deckungsschutz auszuschließen. Eine Ausnahme gilt aber dann, wenn Sie über einen relativ alten Rechtsschutzvertrag verfügen mit relativ alten Bedingungen (ARB).

Ich möchte selbst nichts bezahlen, gibt es die Möglichkeit der Erfolgsbeteiligung?

Wenn unsere kostenfreie Vorprüfung positiv verläuft, sind wir von unserem Erfolg auch überzeugt! Somit bieten wir Ihnen immer auch unsere Tätigkeit gegen Bezahlung einer Erfolgsbeteiligung an, zumal wir mit einem sehr erfahrenen Prozessfinanzierer zusammenarbeiten. Sie haben also überhaupt kein Kostenrisiko, sofern Sie dies wünschen!

Lassen Sie Ihren Vertrag kostenfrei prüfen

Laden Sie Versicherungsschein und letzte Standmitteilung hoch. Einer unserer Anwälte meldet sich mit einer ehrlichen Einschätzung, kostenfrei und unverbindlich. Sie müssen dafür nicht nach Kempten kommen, wir betreuen Mandanten in ganz Deutschland. Ihre Unterlagen behandeln wir vertraulich.
Oder rufen Sie an: 0831 960766-70, Montag bis Freitag 9 bis 13 Uhr sowie nach Vereinbarung, oder schreiben Sie an info@kanzlei-seehofer.de.
Fachanwaltskanzlei Seehofer, Bahnhofstraße 51, 87435 Kempten. Deutschlandweit für Mandanten tätig.